
Najnovšie

| Počet strán | 486 |
|---|---|
| Väzba | pevná |
| Rok vydania | 2019 |
| Jazyk | Slovenský |
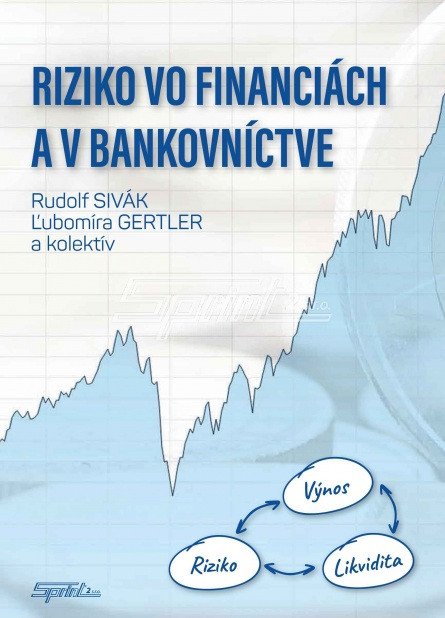
Prvé tri kapitoly sa zaoberajú základom teórie užitočnosti, teórie rizika a teórie portfólia. Z hľadiska historického vývoja modelov merania rizík sú v štvrtej kapitole analyzované modely oceňovania kapitálových aktív. V rámci ďalších kapitol sú stručne analyzované kreditné, trhové, operačné a modelové riziká. V učebnici je zvýraznená skutočnosť, že súčasné praktiky bankového
riskmanažmentu v krajinách strednej Európy, ktoré spočívajú v uplatňovaní techník merania trhového a kreditného rizika oddelene, by mali byť postupne nahradené kombinovaním metód merania viacerých druhov finančných rizík simultánne. Výsledkom by potom bola jedna metodológia merania rizika na základe portfóliového prístupu.
Vaše hodnotenie nie je možné odoslať
Nahlásiť komentár
Správa odoslaná
Váš podnet nie je možné odoslať
Napíšte svoju recenziu
Skontrolovať pred odoslaním
Vašu recenziu nie je možné odoslať